- Ta bourse CROUS dépend des revenus N-2 de tes parents, pas de ton salaire actuel.
- Exonération fiscale jusqu’à 5 405 € de revenus 2025 (3x le SMIC mensuel) ; au-delà, tu déclares le surplus.
- APL : la CAF applique un forfait de ressources de 8 600 €/an (non boursier) ou 6 900 €/an (boursier).
- RSE possible dès 10h/semaine en moyenne de contrat, dossier à déposer avant la fin de la 3e semaine.
Ton salaire actuel n’a aucun impact sur le montant de ta bourse CROUS, car le calcul repose exclusivement sur les revenus N-2 de tes parents. Pourtant, beaucoup d’étudiants hésitent encore à signer un contrat de peur de tout perdre. On finit souvent par se priver d’un revenu nécessaire par simple méconnaissance des seuils fiscaux et des règles de la CAF.
La version honnête : ton job étudiant ne fait basculer ta bourse, tes impôts ou tes APL que si tu franchis des seuils précis. Exemple chiffré : Lisa touche 700 €/mois pendant 12 mois pour un job en résidence CROUS, soit 8 400 € sur l’année, en plus de sa bourse. Elle dépasse le seuil d’exonération fiscale de 5 405 € (revenus 2025, voir plus loin) : elle devra déclarer 2 995 € de surplus aux impôts (8 400 − 5 405). Sa bourse ne bouge pas, car elle reste calculée sur les revenus 2024 de ses parents. Si elle demande en plus des APL en tant que boursière, la CAF retient un forfait de ressources de 6 900 €/an (voir plus loin) : comme son salaire le dépasse, son APL est recalculée à la baisse. On détaille chaque mécanisme ci-dessous.
- La version honnête : ton salaire n’impacte pas ta bourse actuelle
- Fiscalité et plafonds : ce que tu dois déclarer en 2026
- APL et aides CAF : le risque caché pour le budget de tes parents
- RSE et aménagement : le protocole pour bosser sans rater tes exams
La version honnête : ton salaire n’impacte pas ta bourse actuelle
Cette question revient chaque rentrée : voici un cas concret d’étudiant qui teste le statut auto-entrepreneur en parallèle de ses cours.
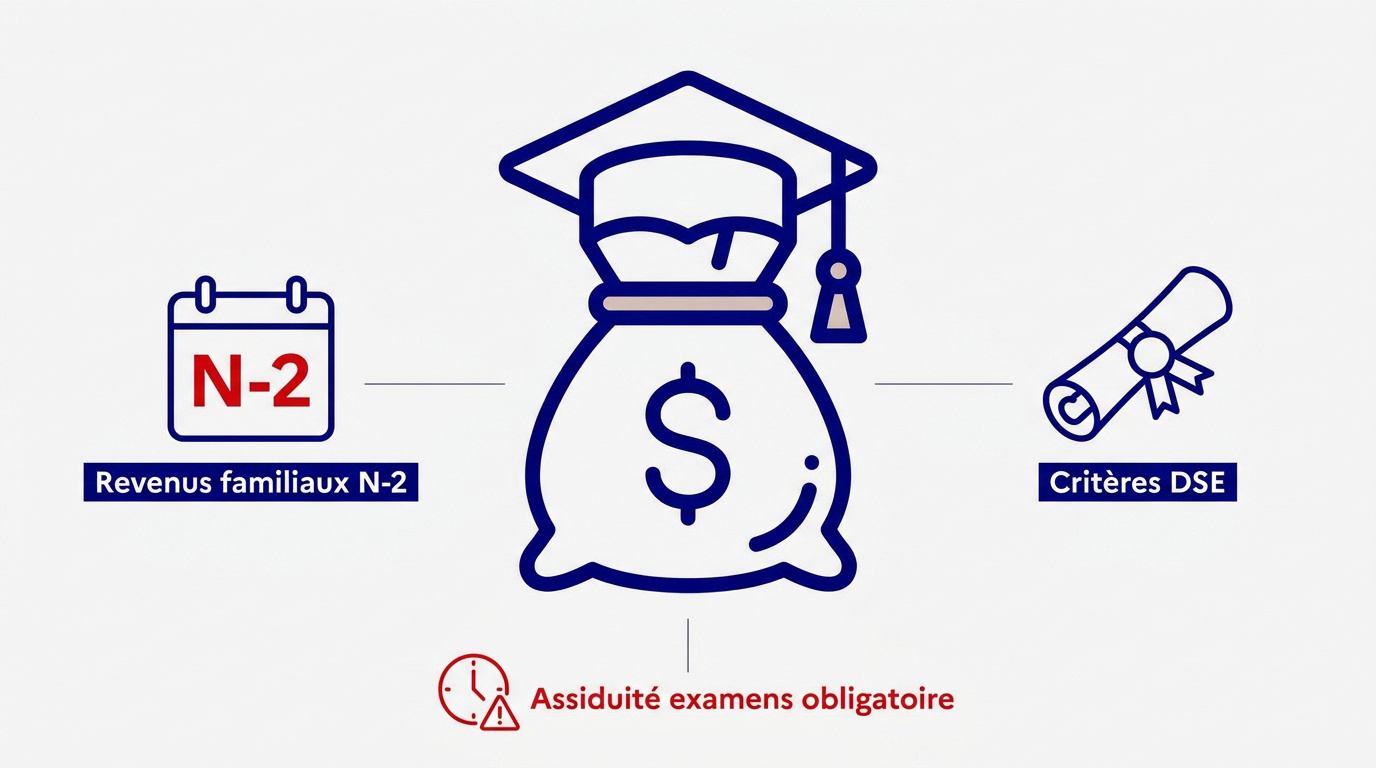
La bourse CROUS repose sur les revenus 2024 (N-2) de tes parents. Aucun plafond d’heures n’est imposé légalement, mais ta présence aux TD et examens est obligatoire.
Le montant de ta bourse dépend uniquement des points de charge de ton Dossier Social Étudiant (DSE) : échelon de revenus, éloignement du lieu d’études, nombre de frères et sœurs à charge. Ton job vient s’ajouter par-dessus ce calcul, sans jamais le modifier.
Le calcul du CROUS repose sur le passé familial
Concrètement, ta bourse de la rentrée 2026 est calculée sur l’avis d’imposition 2025 portant sur les revenus 2024 de tes parents (N-2), selon le barème national publié chaque année (source : étudiant.gouv.fr). Ton salaire de l’année en cours n’entre pas dans ce calcul.
Les critères du Dossier Social Étudiant (DSE) — éloignement, fratrie, revenus des parents — fixent ton échelon pour l’année universitaire. Tes revenus personnels ne modifient pas ces points de charge.
L’assiduité aux examens : la règle d’or pour ne pas rembourser le CROUS
La bourse est une aide à la réussite : ta présence aux TD, TP et examens est obligatoire pour la conserver. Les établissements transmettent deux relevés d’assiduité par an au CROUS ; en cas d’absences injustifiées, le CROUS peut suspendre le versement ou exiger le remboursement total des sommes déjà versées (source : étudiant.gouv.fr).
Pour approfondir, lis notre guide pour cumuler job étudiant et études : les limites pour réussir. Le vrai risque n’est pas financier mais académique : c’est l’échec par manque de temps.
Fiscalité et plafonds : ce que tu dois déclarer en 2026
Si ton échelon de bourse reste stable, ta fiche de paie peut tout de même alerter le fisc ou la CAF si tu franchis certains seuils.
Exonération fiscale : les seuils de revenus à surveiller en 2026
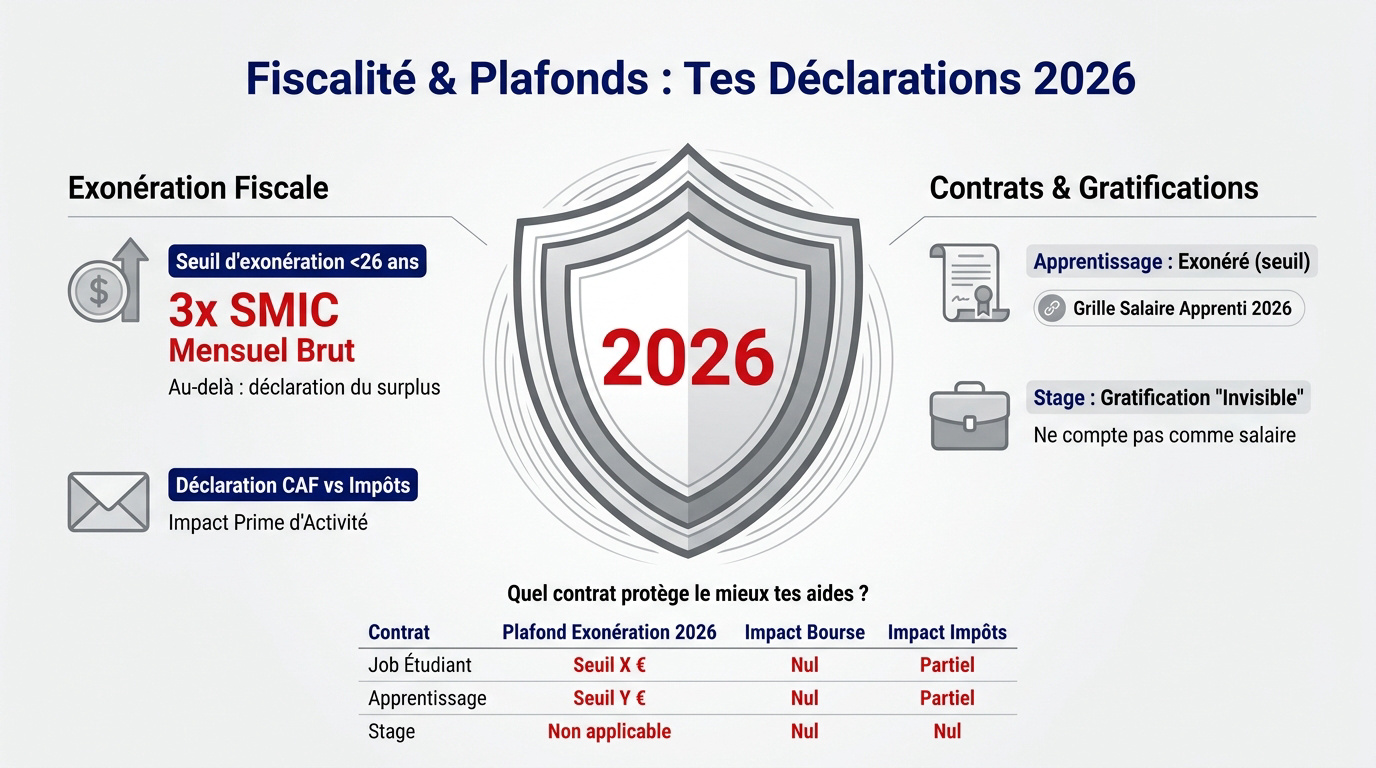
Si tu as moins de 26 ans, tes revenus de job étudiant sont exonérés d’impôt sur le revenu jusqu’à 5 405 € pour l’année 2025 (déclarés en 2026), soit 3 fois le SMIC mensuel brut 2025, selon service-public.gouv.fr. Au-delà de ce seuil, tu ne déclares que le surplus.
La déclaration à l’administration fiscale (une fois par an, sur les revenus de l’année précédente) et celle à la CAF (chaque trimestre, avec ton montant net social affiché sur ta fiche de paie depuis 2024) suivent des calendriers différents : dépasser le seuil fiscal ne change rien à tes droits CAF, et inversement (source : info.gouv.fr).
Apprentissage ou job d’été : pourquoi la gratification change tout
Le salaire d’apprenti est exonéré d’impôt sur le revenu jusqu’au montant annuel du SMIC, soit 21 622 € pour les revenus 2025 (déclarés en 2026), selon service-public.gouv.fr. Consulte notre grille de rémunération apprenti 2026 pour situer ton propre contrat.
La gratification de stage suit le même plafond : elle est exonérée jusqu’à 21 622 € sur l’année 2025, un montant cumulable avec celui du job étudiant si tu enchaînes stage et job la même année (source : economie.gouv.fr).
| Contrat | Plafond d’exonération (revenus 2025) | Impact sur la bourse CROUS | Impact impôts au-delà du plafond |
|---|---|---|---|
| Job étudiant | 5 405 € | Nul (bourse basée sur les revenus N-2 des parents) | Le surplus est imposable |
| Apprentissage | 21 622 € | Nul | Le surplus est imposable |
| Stage | 21 622 € | Nul | Le surplus est imposable |
APL et aides CAF : le risque caché pour le budget de tes parents
Au-delà de tes propres impôts, tes revenus peuvent modifier les aides perçues par tes parents, créant un déséquilibre familial imprévu.
Calcul des APL : pourquoi ton autonomie financière est un calcul serré
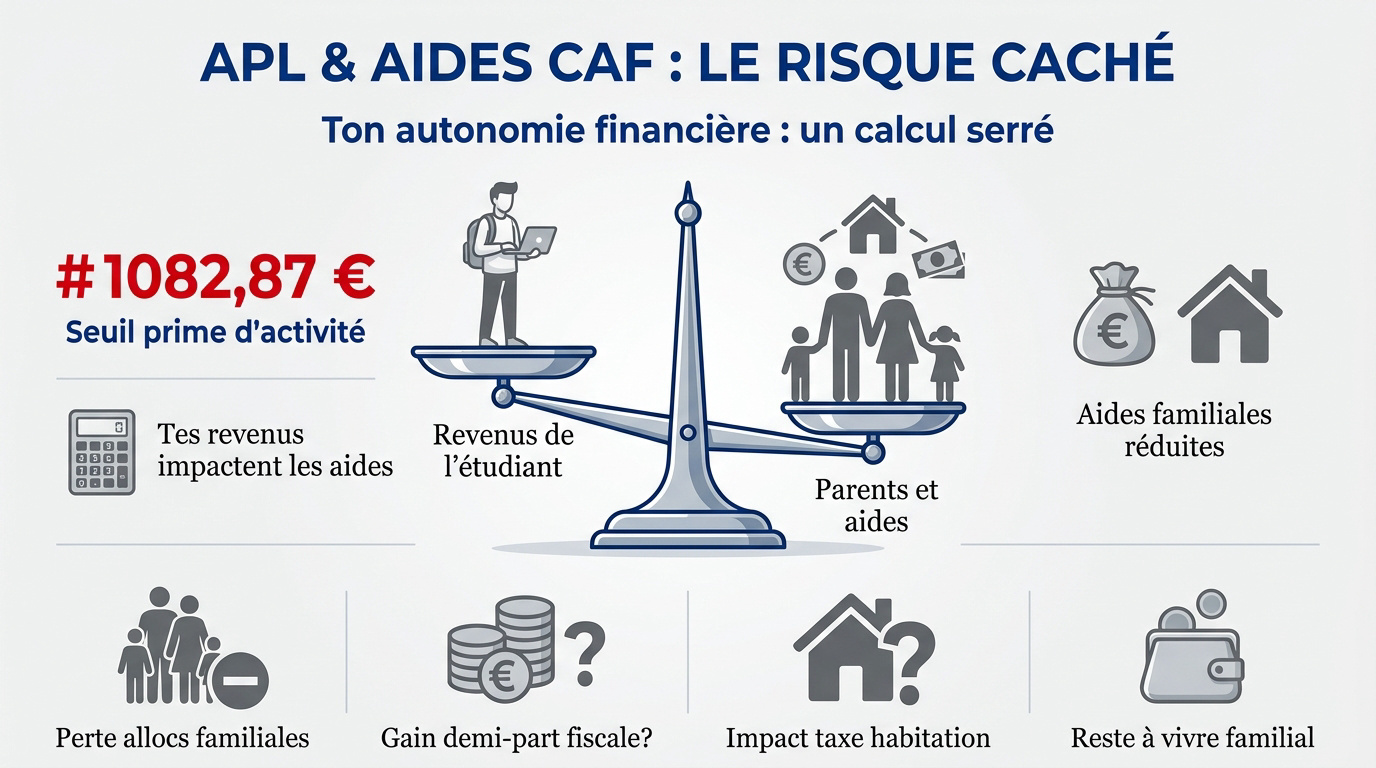
Pour calculer ton APL, la CAF n’utilise pas tes revenus réels au premier euro : elle applique un forfait de ressources fixé par arrêté. Si tu n’es pas boursier, ce forfait est de 8 600 €/an en location classique ; si tu es boursier, il tombe à 6 900 €/an. Ces montants sont en vigueur depuis le 1er janvier 2025 et n’ont pas été revalorisés en 2026 (source : arrêté du 30 décembre 2024, Légifrance). Dès que ton salaire réel dépasse ce forfait, la CAF recalcule ton APL à la baisse sur la base du montant réel.
Pour un étudiant salarié ou apprenti, l’éligibilité à la prime d’activité suppose un revenu d’activité (montant net social) supérieur à 78 % du SMIC net, soit environ 1 150 €/mois depuis la revalorisation du SMIC au 1er juin 2026. Ce seuil bouge à chaque revalorisation du SMIC : vérifie le montant exact sur le simulateur officiel.
Pour connaître ton montant exact, simule ta situation sur mesdroitssociaux.gouv.fr, le simulateur officiel commun à la CAF et à la MSA.
Demi-part fiscale vs aides familiales : l’arbitrage avec tes parents
Si tu touches tes propres APL, tu n’es plus compté à charge dans le foyer de tes parents pour les prestations familiales : ils peuvent perdre leurs allocations familiales, leur prime d’activité ou leur RSA calculés avec toi à charge (source : economie.gouv.fr).
Compare ce montant perdu avec le gain de leur demi-part fiscale, plafonné à 1 807 € pour les revenus 2025 (source : economie.gouv.fr). Si les aides perdues dépassent ce plafond, rester rattaché au foyer fiscal de tes parents reste presque toujours plus rentable.
- Perte des allocs familiales
- Maintien ou non de la demi-part
- Impact sur la taxe d’habitation
- Montant net du reste à vivre familial
RSE et aménagement : le protocole pour bosser sans rater tes exams
Pour protéger tes droits et ta réussite, il existe des outils administratifs concrets à activer dès la rentrée universitaire.
Régime Spécial d’Études : comment obtenir ton aménagement d’emploi du temps
Le statut d’étudiant salarié permet d’aménager tes horaires de TD et d’obtenir des dispenses d’assiduité si ton contrat de travail représente au moins 10 heures par semaine en moyenne sur l’année universitaire (source : étudiant.gouv.fr).
Le dossier se monte en trois étapes auprès de ta scolarité, détaillées ci-dessous — à boucler avant la fin de la troisième semaine de cours.
Action immédiate : la démarche à faire aujourd’hui auprès de ta scolarité
La pièce clé de ton dossier est une attestation d’employeur précisant tes horaires fixes, à remettre à ton référent pédagogique.
Si ta situation est atypique (plusieurs employeurs, horaires morcelés, temps partiel variable), le service social de ton université peut t’aider à construire l’argumentaire de ton dossier.
- Contrat : récupère ton contrat original ou une attestation d’employeur.
- Scolarité : demande le formulaire de Régime Spécial d’Études (RSE).
- Délai : soumets ton dossier complet avant la fin de la troisième semaine.
Retiens l’essentiel : ton salaire actuel n’impacte pas ta bourse CROUS (basée sur les revenus N-2 de tes parents), mais dépasser les seuils fiscaux ou toucher tes propres APL peut réduire les aides de ta famille — et sécher les cours reste le seul vrai risque pour ta bourse. Action à faire aujourd’hui : prends ta dernière fiche de paie et lance une simulation sur mesdroitssociaux.gouv.fr pour voir où tu te situes réellement.
FAQ
Est-ce que mon salaire de job étudiant va faire baisser ma bourse du CROUS ?
Rassure-toi tout de suite : ton job actuel n’a aucun impact direct sur le montant de ta bourse cette année. Le CROUS se base sur les revenus « N-2 » de tes parents (donc ceux de 2024 pour ta bourse de 2026). Ton salaire de serveur ou de livreur ne viendra pas grignoter tes mensualités aujourd’hui.
Le vrai danger pour ta bourse, c’est de sécher les cours ! Si tu n’es pas assidu aux TD ou aux examens à cause de ton boulot, le CROUS peut te demander de rembourser chaque euro perçu (source : étudiant.gouv.fr). Reste sérieux sur tes études, c’est ton contrat de base avec eux.
Y a-t-il un plafond de revenus à ne pas dépasser pour ne pas payer d’impôts ?
Oui, mais il y a de la marge. Si tu as moins de 26 ans, tes revenus de jobs étudiants sont exonérés d’impôts jusqu’à un certain seuil, fixé à 3 fois le SMIC mensuel (soit environ 5 405 € pour tes revenus 2025 déclarés en 2026, source : service-public.gouv.fr). Si tu dépasses, tu ne déclares que le surplus.
Pour les stagiaires, c’est encore plus cool : ta gratification est exonérée jusqu’au montant annuel du SMIC (soit 21 622 €, source : service-public.gouv.fr). Tu peux même cumuler ces deux avantages si tu fais un stage et un job d’été la même année. Pas mal, non ?
Si je prends les APL, est-ce que mes parents perdent de l’argent ?
C’est le point qui peut créer des tensions au dîner de famille. Dès que tu touches tes propres APL, tu n’es plus considéré comme étant « à charge » pour les prestations familiales de la CAF. Tes parents peuvent donc voir leurs allocations familiales ou leur RSA diminuer (source : economie.gouv.fr).
C’est un pur calcul mathématique à faire avec eux : est-ce que ton gain en APL est supérieur à ce qu’ils perdent en aides ? N’oublie pas qu’ils gardent quand même ta demi-part fiscale (plafonnée à 1 807 € pour les revenus 2025) s’ils te rattachent à leur foyer. Sortez les calculettes avant de valider ton dossier CAF !
Comment faire pour concilier mes horaires de boulot et mes cours à la fac ?
Ne subis pas ton emploi du temps, demande le statut d’Étudiant Salarié (RSE) ! Si tu travailles au moins 10h par semaine en moyenne sur l’année, ta scolarité peut aménager tes horaires de TD ou t’accorder des dispenses d’assiduité (source : étudiant.gouv.fr). C’est le meilleur moyen de garder ton job sans sacrifier tes diplômes.
La marche à suivre est simple : récupère une attestation de ton employeur avec tes horaires et fonce voir ton secrétariat pédagogique dès la rentrée. N’attends pas d’être sous l’eau ou en période d’examens pour faire la démarche, fais-le durant les trois premières semaines.
Est-ce que je peux toucher la Prime d’Activité en plus de ma bourse ?
Carrément ! Si tu es étudiant salarié ou apprenti et que ton revenu net dépasse environ 78 % du SMIC net (soit autour de 1 150 € net par mois depuis juin 2026, un seuil qui évolue à chaque revalorisation du SMIC), tu peux prétendre à la prime d’activité versée par la CAF (source : simulateur officiel CAF). C’est un bonus financier qui ne dépend pas de ta bourse CROUS.
Pense bien à faire ta déclaration trimestrielle de ressources sur le site de la CAF, avec le montant net social affiché sur ta fiche de paie. C’est une aide qui s’adapte à ce que tu gagnes réellement, alors sois précis dans tes saisies pour éviter les mauvaises surprises ou les trop-perçus.